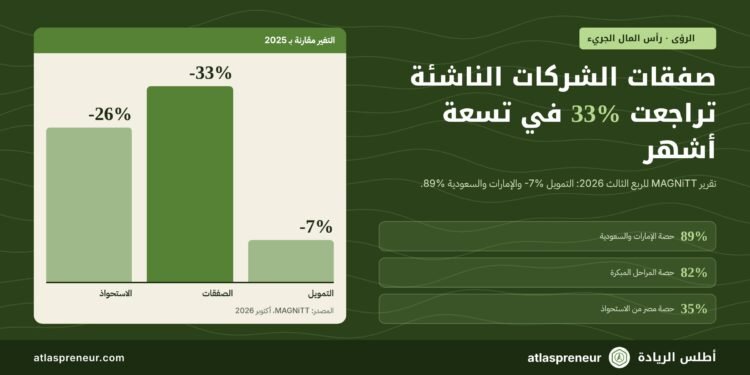
تراجع تمويل رأس المال الجريء للشركات الناشئة في الشرق الأوسط وشمال أفريقيا بنسبة 7% على أساس سنوي في الأشهر التسعة الأولى من 2026، بينما انخفض عدد الصفقات بنسبة 33%، بحسب تقرير MAGNiTT لرأس المال الجريء في المنطقة للربع الثالث من 2026 الصادر في أكتوبر 2026. يتركّز رأس المال في جولات أقل وأكبر، وفي سوقين اثنتين.
بالنسبة للمؤسسين الذين يجمعون التمويل في المنطقة، يبيّن التقرير أين ما زال المال يتدفق وأين تضعف قاعدة الصفقات.
عن التقرير
| الجهة الناشرة | منصة البيانات MAGNiTT |
| تاريخ الصدور | أكتوبر 2026 |
| العنوان | MENA Venture Capital: The Q3 2026 Update |
| البيانات | التمويل والصفقات والمراحل والأسواق وعمليات الاستحواذ في المنطقة خلال الأشهر التسعة الأولى من 2026، من قاعدة بيانات تضم أكثر من 34,800 شركة ناشئة |
| الوصول | ملخص مجاني للنتائج، والتقرير الكامل للمشتركين |
أبرز النتائج
- تراجع التمويل في المنطقة بنسبة 7% على أساس سنوي في الأشهر التسعة الأولى من 2026، بينما انخفض عدد الصفقات بنسبة 33%، ما يدل على تركّز رأس المال في صفقات أقل، وفق MAGNiTT.
- شكّلت صفقات المراحل المبكرة 82% من الصفقات، وهي ما زالت الأغلبية لكنها في أدنى مستوى لها منذ عقد، ما يشير إلى ضعف قاعدة الجولات المقبلة.
- استحوذت الإمارات والسعودية معًا على 89% من التمويل الإقليمي، وتصدّرت الإمارات من حيث التمويل وعدد الصفقات تليها السعودية عن قرب.
- جمعت الشركات الناشئة السعودية مليار دولار عبر 113 صفقة في الأشهر التسعة الأولى، بتراجع 29% في التمويل و39% في عدد الصفقات، بحسب تقرير MAGNiTT عن السعودية.
- تراجعت عمليات الاستحواذ والاندماج بنسبة 26% على أساس سنوي، وارتفعت حصة مصر منها إلى 35%.
- في النصف الأول من 2026، جمعت الشركات الناشئة في المنطقة 1.35 مليار دولار عبر 214 صفقة، بتراجع 22% في التمويل و41% في الصفقات، وفق مراجعة MAGNiTT للنصف الأول.
أبرز المؤشرات للأشهر التسعة الأولى من 2026 مقارنة بالفترة نفسها من 2025، وفق MAGNiTT:
| المؤشر | التغير أو الحصة |
|---|---|
| التمويل في المنطقة | -7% |
| عدد الصفقات | -33% |
| عمليات الاستحواذ والاندماج | -26% |
| حصة الإمارات والسعودية من التمويل | 89% |
| حصة المراحل المبكرة من الصفقات | 82% (أدنى مستوى منذ عقد) |
ماذا يعني التقرير لرواد الأعمال في المنطقة؟
- شيكات أقل لكنها أكبر. حين يصمد التمويل أكثر من عدد الصفقات، فهذا يعني أن المستثمرين يدعمون شركات أقل. توقّع مسارات تفاوض أطول ومعايير أعلى للنمو.
- المراحل المبكرة أصعب. انخفاض حصة المراحل المبكرة إلى أدنى مستوى منذ عقد يعني منافسة أشد على مال أقل. إطالة المدة التشغيلية والوصول المبكر إلى الإيرادات يقللان الاعتماد على الجولة التالية.
- رأس المال في الخليج. مع تركّز 89% من التمويل في الإمارات والسعودية، يحتاج المؤسسون في باقي المنطقة غالبًا إلى حضور في الخليج أو إلى مستثمرين خليجيين لجمع تمويل كبير.
- خريطة التخارج تتغير. عمليات الاستحواذ تراجعت لكن حصة مصر ترتفع. خطط التخارج يجب أن تنظر إلى المستحوذين الإقليميين لا العالميين فقط.
وللسياق الاقتصادي، اقرأ قراءتنا لـالمستجدات الاقتصادية للبنك الدولي، أكتوبر 2026.
📥 الاطلاع على التقرير
تنشر MAGNiTT ملخصًا مجانيًا للنتائج، والتقرير الكامل متاح لمشتركيها. التقرير صادر عن MAGNiTT، وليس عن أطلس الريادة.
الأسئلة الشائعة
تراجع التمويل بنسبة 7% وعدد الصفقات بنسبة 33% على أساس سنوي في الأشهر التسعة الأولى من 2026، وفق MAGNiTT.
الإمارات والسعودية، اللتان استحوذتا معًا على 89% من التمويل الإقليمي.
نعم. شكّلت صفقات المراحل المبكرة 82% من الصفقات، وهي أدنى حصة منذ عقد.
تراجعت بنسبة 26% على أساس سنوي، وارتفعت حصة مصر منها إلى 35%.
المصادر
- MAGNiTT: MENA Venture Capital, The Q3 2026 Update
- MAGNiTT: KSA Venture Capital, The Q3 2026 Update
- MAGNiTT: MENA Venture Capital, The H1 2026 Review